非洲车辆采购报价
非洲进口中国汽车:价格核验与CIF报价按港口和内陆走廊核对
非洲市场不能用一张通用CIF表覆盖。本指南把起运港、海上段、目的港、边境与最终交付拆开,让买家看清报价停在哪里、风险从哪里开始。 价格核验必须以同一车辆、同一交付地点、同一币种、同一证据标准和同一目的地责任范围为比较基础。
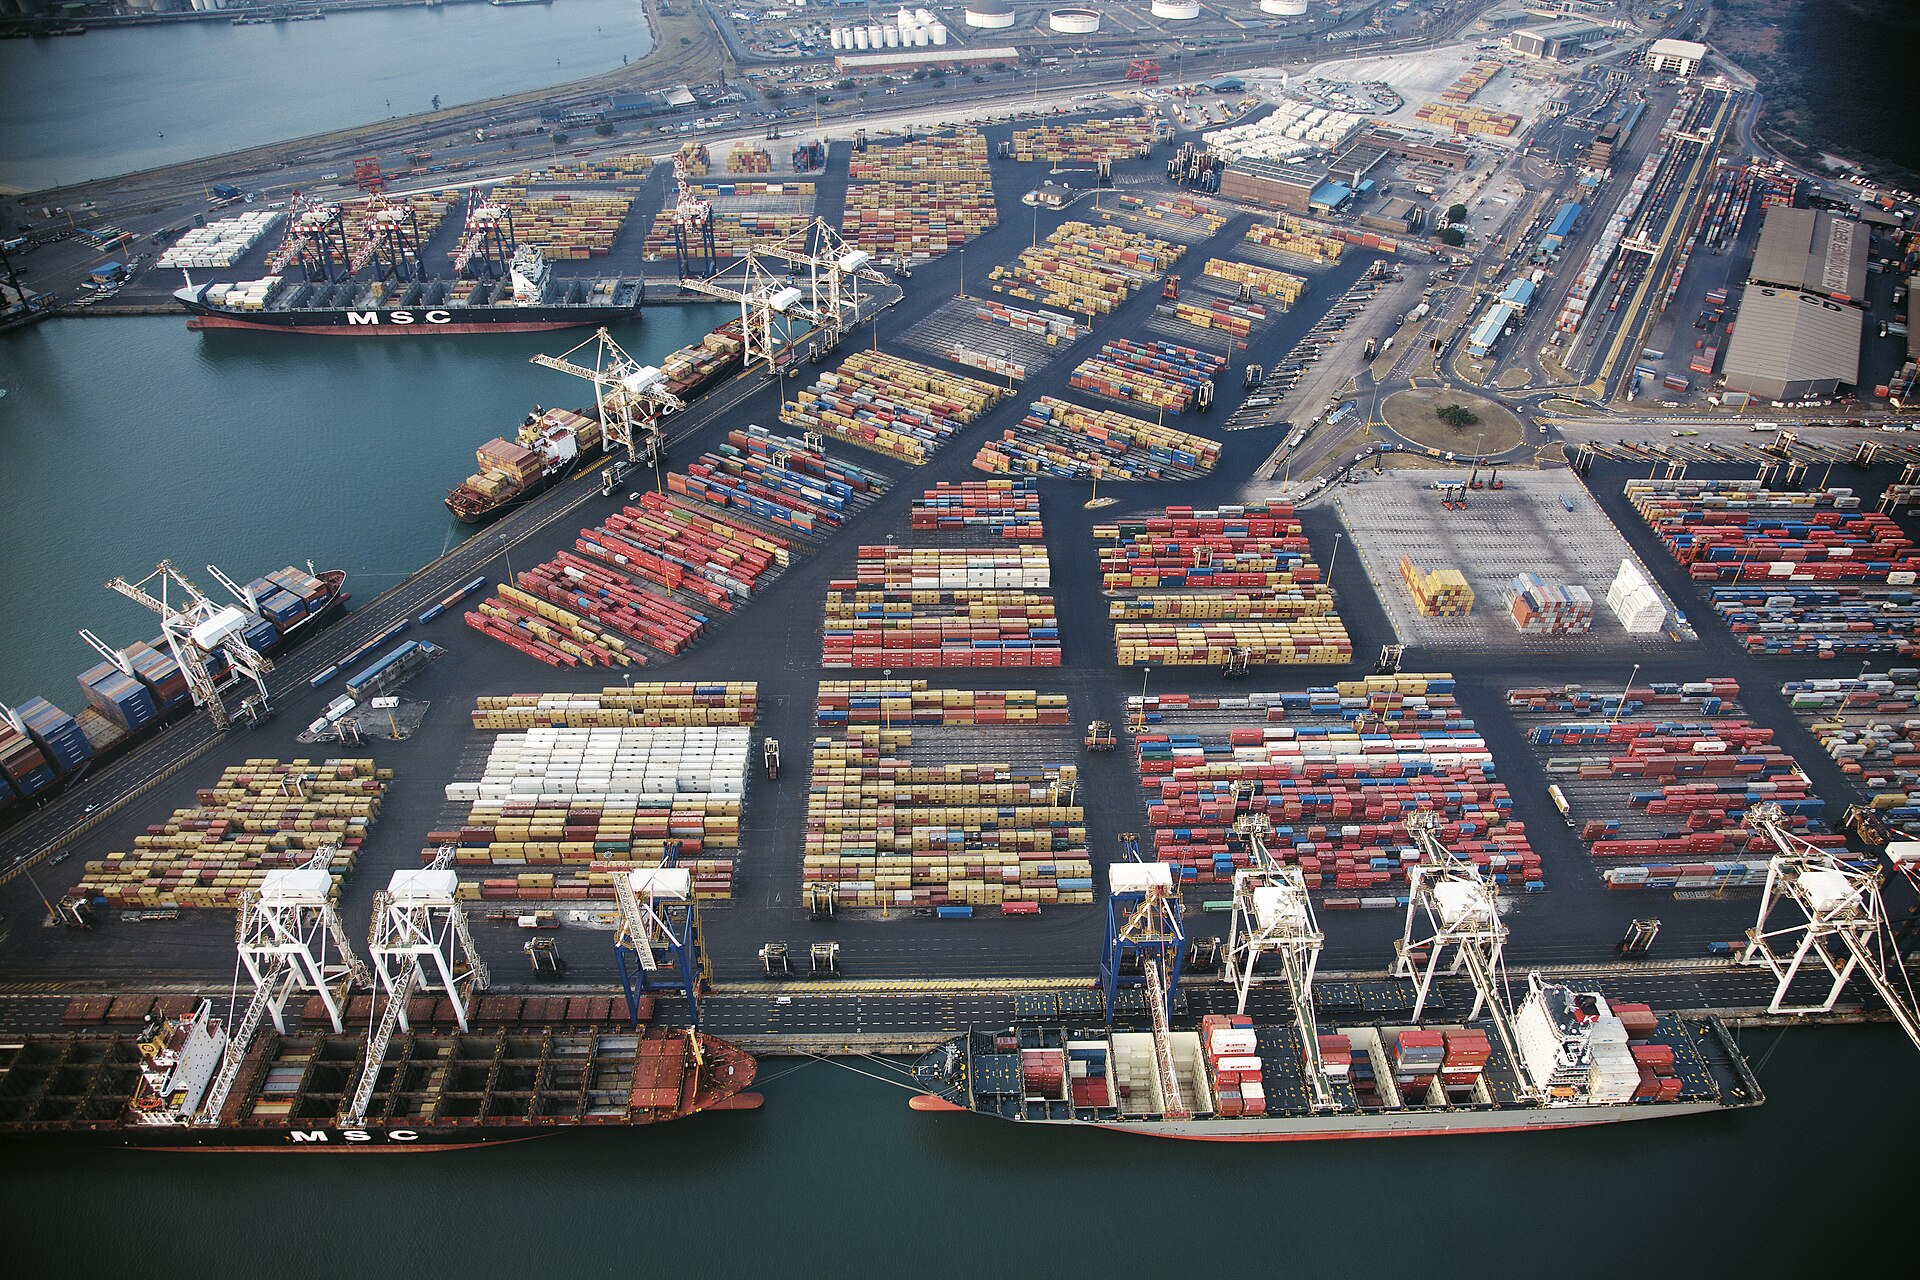
先写国家、卸货港和最终交付城市
同一辆车运往蒙巴萨、特马、德班或其他港口,不能仅用“非洲CIF”比较。 询价应列目的国、进口人、卸货港、最终登记地、是否跨境转运、预计到港日和交车地点;内陆国家还要写明过境国、边境口岸、保税或完税节点以及负责承运的实体,并核对提单使用的港口代码。
把车型年份、准确版本、左右舵、动力类型、新旧状态、数量和VIN范围固定下来。 目的国对车龄、方向盘、排放、检验和注册的要求各异,报价便宜不能弥补车辆不准入。 进口方应先取得当地海关、标准或交通主管方对实际车辆的书面路径确认。
让FOB和CIF落在准确港点
FOB报价应说明中国具体装运港、车辆从仓库到港的拖运、检验、报关、港杂和装船是否包含;货物装上买方指定船舶时通常发生风险转移。 CIF报价应写具体目的港和码头,卖方支付主海运并安排保险,但风险仍在中国装船时转移,不能理解成到非洲港口才由买方承担。
对于先交集装箱码头的车辆,实际交付可能更适合FCA;有多段运输并由卖方安排保险时也应评估CIP。 滚装与集装箱报价要分开,因为车辆准备、装卸、港口操作和货损形态不同。 任何“上海港FOB”或“西非目的港CIF”都应补充精确地点、版本年份和运输方式。
建立从中国仓库到最终车场的费用地图
第一段记录车辆、检验、国内拖运、出口文件和起运港;第二段记录海运基本费、附加费、转船与保险;第三段记录卸货、码头、文件、查验、代理、堆存和滞期;第四段记录海关估价、关税、进口税费、标准检查与许可;第五段覆盖保税转运、边境、内陆车运、注册与必要改装。
每行注明币种、计价单位、有效期、付款方、收款方和凭证来源。向目的港代理取得本地费用表,并区分船公司、码头、海关、检验机构和代理自身收费。对可能随停留天数变化的堆存、滞箱或停车费写清免期和日费规则,不用一个没有条件的“港口费”占位。若港口用美元报价、内陆段用本币结算,还要分别记录换汇日、银行费用与汇率承担方。
用国家估价规则复核所谓CIF价值
世界海关组织指出,发票金额不必然等于完税价格,运费是否计入取决于进口国法律。加纳税务局的车辆进口页面说明其清关需要车辆与运输资料,并在估价中考虑运费和保险;肯尼亚税务局则公布了自2025年7月起适用的二手车当前零售价格表。两种做法都不能代表整个非洲。
让当地报关方按VIN、车型、年份、发动机或电驱信息、状态、原产地、交易关系和申报日准备估价表。 FOB下要把实际运费和保险证据提供给海关;CIF下要拆出各组成,避免把目的港后费用或税款混入。 若海关可能参考表值或另行估价,应把差额风险列为区间而不是承诺。
检查海运保险是否在港口终止
索取保险凭证草本,核对被保险人、保险金额、承保险别、免赔额、除外责任、转船、锂电池、旧车或既有损伤条款,以及货损通知和查勘地点。 CIF只要求卖方按规则安排保险,不等于买方获得从中国仓库到最终内陆城市的连续全险。
若车辆卸港后还要穿越长距离或国境,分别确认港区存放、保税车运、边境等待和最终配送是否承保,谁负责沿途事故或盗损后的报案与证据。到港时应安排车况记录、照片、钥匙和附件清点,并在签收前向承运人保留可见损伤意见。
按可控性而非最低海运数字做决定
把FOB与CIF两案算到同一最终车场:加入目的港、海关、可能的估价差、内陆走廊、汇率、等待和注册成本。 未知项目必须写负责人、询价日期和确认截止日;没有报价不能填零。 还要比较航次频率、转船次数、文件交付、理赔便利和目的港代理能力。
有可靠货代、熟悉非洲港口并能购买全程保险的买家,可能通过FOB或FCA获得更强控制;能提供透明订舱、可用保单和清晰当地代理信息的卖家,可能让CIF更易执行。 无论选择哪种,检验合格、进口许可、海关放行、内陆过境和上牌都要由具名主体在合同中承担。 合同还应约定船期变化、文件迟交和边境滞留时的通知、减损与费用批准机制。
批准表应再列一条“港口无法按计划提车”的备用路径:谁能取得放货指令、谁联系海关与码头、车辆可转入何处、钥匙和原始文件由谁保管,以及新增费用达到什么金额必须由买家再次书面批准。这样既能控制港口停留,也能防止代理在紧急情况下替买家接受未约定的费用或责任。
价格核验决策
把报价拆成车辆、运输、保险、港口、海关、技术准入、登记和最终交付八个层次;把已确认金额、估算金额和待确认金额分开。对于 非洲市场,任何港口、内陆、转运、许可或售后缺口都应指定负责人和确认日期,不能用行业惯例填空。
当VIN、配置、交付点、保险范围或目的国文件无法对应时,暂停比较和付款。 只有在供应商、承运人和目的国专业方分别确认其责任后,价格才具有决策价值。
买家决策备忘
非洲目的地的报价核验应把车辆价、出口环节、运费、港杂、税费、内陆运输、备件与服务费用逐行拆开。每一行都要标明包含内容、币种、有效期、假设条件和责任主体。
当报价无法对应车辆身份、目的港、税费规则、付款受益人或放货条件时,不应支付定金。低总价不是结论,关键在于能否复核所有未包含项目与责任边界。
常见问题
付款前必须确认什么?
必须确认具体车辆或货物身份、合法路径、目的地准入,以及每项未解决成本或售后问题的责任方;所有确认事项都应写入可追溯的文件清单。
宣传册能否决定采购?
不能。宣传册只能说明车型家族;采购必须有绑定车辆识别代号的文件、带日期的主管机构证据和路线成本记录,不能只依据广告用语判断。
什么时候应该暂停交易?
卖方无法书面核对身份、检验范围、目的地准入、收款主体或售后责任时,应暂停交易,并在补齐文件后重新核对,不应以口头承诺替代证据。
怎样的建议才可靠?
可靠建议必须写明车辆、来源市场、目的地、证据日期、文件责任人以及会重新打开决策的条件,同时把每一项待确认风险对应到下一步动作。
资料来源
- Incoterms 2020 Checklist and FlowchartsInternational Chamber of Commerce · 2026-07-16
- Frequently Asked Questions on Customs ValuationWorld Customs Organization · 2026-07-16
- Vehicle ImportationGhana Revenue Authority · 2026-07-16
- Current Retail Selling Price for Used Motor VehiclesKenya Revenue Authority · 2026-07-16
- Import InspectionKenya Bureau of Standards · 2026-07-16
- Logistics Performance Indicators 2.0World Bank · 2026-08-26
- Customs valuationWorld Trade Organization · 2026-08-26