中国車のラテンアメリカ向け輸入:FOB・CIF見積もりの比較方法
FOBとCIFは引渡し、危険移転、所定の費用負担を定めますが、通関や登録の要件を満たすものではありません。同じ到達点までの見積もりをそろえ、四か国の手続きを別途確認します。
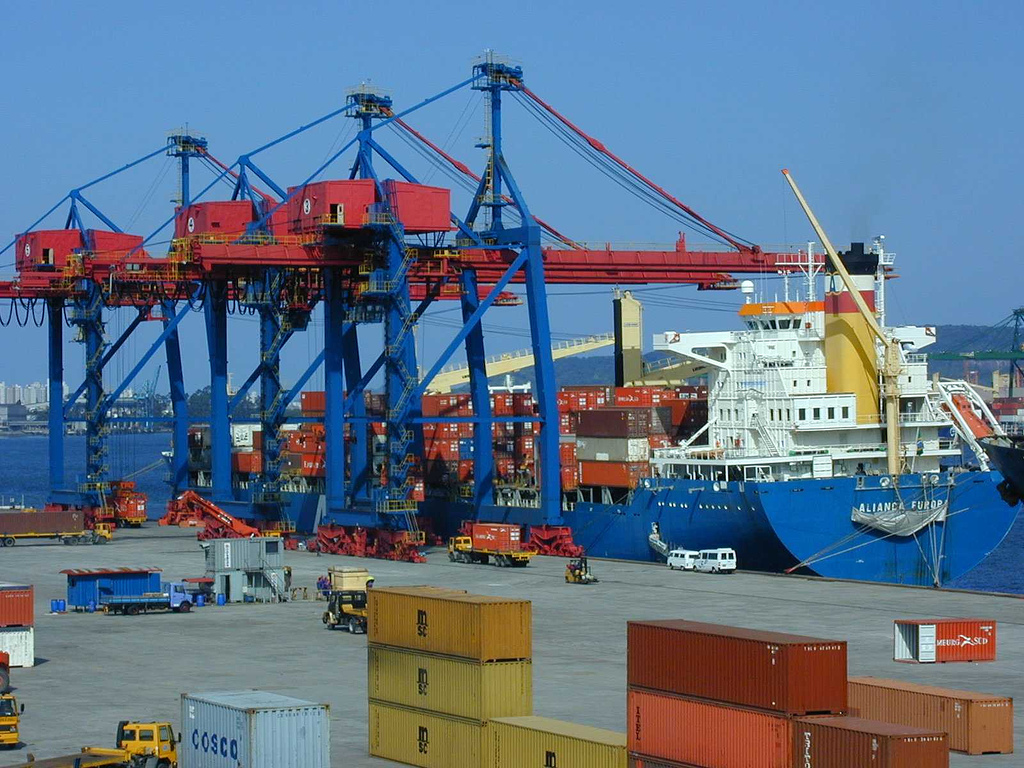
運送条件と輸入先の要件を分けて確認する
FOBとCIFは、引渡し、危険の移転、所定の費用負担を定める取引条件です。FOBでは、買主が指定した船舶に貨物が積み込まれた時点で危険が買主に移転します。FOBとFASが対象とするのは海上輸送と内陸水路輸送です。CIFでは、売主が合意したラテンアメリカの港までの主運送費を負担し、最低限の補償範囲の保険を手配します。ただし、危険が移転するのは中国で本船に積み込まれた時点です。船積み前にターミナルで引き渡す場合はFCAを検討できます。合意した運送範囲で保険を付ける複合輸送には、CIPが選択肢になります。
選択したインコタームズは契約の一部ですが、輸入先の税関手続き、許可、車両認証、登録の規則を決めるものではありません。輸入前に必要な手続きも含め、国ごとの要件を別途確認してください。運送条件に合意しただけで、これらの手続きが済んだことにはなりません。
輸入先での関税評価と課税価格の算定方法を確認する
取引価格方式の適用条件が満たされる場合、WTOの関税評価の枠組みでは通常、実際に支払った、または支払うべき価格に必要な調整を加えて課税価格を算定します。したがって、インボイスは課税価格の根拠になり得ますが、それだけで必ず十分とも、必ず無関係ともいえません。WCOの説明によると、運送費を算入するかどうかは輸入国の法令によります。現地の通関業者に、課税価格の算定根拠と調整項目を売主の見積総額から分けて示してもらいましょう。これにより、FOBとCIFを比較する際に運賃を二重計上したり、どちらかの見積総額をそのまま最終的な課税価格とみなしたりするのを避けられます。
ブラジル:一括見積もりを受け入れる前に申告方法を特定する
ブラジル連邦歳入庁の輸入通関マニュアルは、申告と許可の手続きを説明し、旧来のDI申告からDuimpへの移行についても案内しています。すべての車両輸入がすでに同じ手続きに統一されていると考えてはいけません。ブラジルの通関業者に、今回適用するシステム、必要な許可、各申告の責任者を確認してください。「CIFサントス」という条件だけでは、これらの手続きの実施まで見積もりに含まれるとは判断できません。
ブラジルの手続きをスペイン語圏の市場へそのまま適用することもできません。ブラジル、コロンビア、ペルー、チリでは、申告、許可、関税評価、車両登録の制度が異なります。一国で業務経験のある通関業者が、他国でも対応できるとは限りません。
コロンビア:VUCEで事前登録・許可の要件を確認する
コロンビアのVUCEでは、輸入に適用される事前登録、ライセンス、認可の電子手続きを扱っています。輸入前の書類が不足していても、到着後に追加費用を払えば解決できるとは考えないでください。対象車両に必要な手続きとその期限を、VUCEまたはコロンビアの通関業者に確認しましょう。参照した資料は、本船の出港日を基準とする一律の期限を定めているわけではありません。
ペルー:新車の型式認証と中古車の技術書類・検査を区別する
SUNATの新車輸入案内では、申告に車両の識別情報とホモロゲーション(型式認証)の登録情報を記載する必要があります。輸入者がその認証を取得した者と異なる場合、メーカーまたはペルーの正規代理人による追加確認が必要です。認可された機関による適合証明書は、この追加確認に代わるものとして案内されています。販売者が提示する一般的な仕様表で代用することはできません。
通常の輸入制度による中古車については、輸入者と資格を認められた技術者が署名する技術書類に加え、技術基準と排出ガス基準への適合を確認する現車・書類検査の報告書が挙げられています。今回の取引に対応する認可検査事業者も確認してください。これらは必要書類の説明であり、どの中古車でも輸入できるという意味ではありません。ほかの輸入可否の条件も確認する必要があります。輸入できるか未確定の車両について、運送を契約する前に書類を求めましょう。
チリ:通関と初回登録は別の手続き
ChileAtiendeは、新車の初回販売インボイスと、税関手続きを経て輸入される車両に用いる税関書類を区別しています。後者では、合法的な輸入と関税の支払い、または適用される免税措置を証明する必要があります。インボイスと税関書類の両方がすべての取引に必要だと決めつけず、今回の取引に対応する書類の経路を確認してください。また、同案内はチリの車両区分でいう軽量車両(livianos)と中量車両(medianos)について、環境税の納付証明を求めています。この説明をすべての車両区分へ広げてはいけません。
買主がさらに決めるべきなのは、誰が初回登録を行い、必要な本人確認書類と税務書類を用意するかです。通関と初回登録は別々の手続きです。CIFの仕向港をサンアントニオと指定しても、いずれかの手配が済んでいる証拠にはなりません。
優遇関税の説明には根拠を求める
中国から出荷されるという事実だけでは、低い関税率を適用できる根拠にはなりません。本記事は、個別の車両が優遇措置の対象かどうかを判定するものではありません。提示された節税額を購入判断に織り込む前に、輸入先の税関実務の専門家へ、法的根拠、適用される原産地条件、必要な証拠を確認してください。未確認の節税額と、確認済みの運送見積もりは分けて扱いましょう。
比較結果を次の支払い判断につなげる
各販売者と通関業者には、同じ車両を同じ到達点まで扱う見積もりを求めます。港への到着、通関完了、初回登録のどこまでを対象とするのかをそろえてください。含まれる費用、概算額、まだ金額が出ていない項目を分け、必要書類ごとに担当者を決めます。次の支払いまでに書類を提出できない場合の扱いも合意しておきましょう。
物流事業者には、最新の運送費を提示してもらうとともに、予定する航海でその車両を運送会社が受託できるか確認してもらってください。個別車両の課税価格と税務上の取扱いは、輸入先の通関業者に確認します。本記事が扱うのはブラジル、コロンビア、ペルー、チリの一部の手続きです。他のラテンアメリカ諸国にも適用できる輸入チェックリストではありません。
出典と確認範囲
出典の確認日:2026年9月12日。
- ICC:インコタームズ2020チェックリスト:引渡し、危険移転、輸送手段の適用範囲、FCA・CIPの選択肢。
- WCO:関税評価に関するよくある質問:条件付きのインボイスの取扱いと、運送費に関する輸入国の規則。
- WTO:関税評価の技術的説明:取引価格、その適用条件と調整。個別車両の関税率を確定する資料ではありません。
- ブラジル連邦歳入庁:輸入通関マニュアル:申告、許可、DIからDuimpへの移行。
- コロンビアVUCE:手続きとサービス:適用される事前輸入登録、ライセンス、認可。
- ペルーSUNAT:車両輸入案内:新車の条件付き必要書類と、通常の輸入制度による中古車の技術書類・検査。
- ChileAtiende:自動車の初回登録:取引に応じた書類と、チリの軽量車両(livianos)・中量車両(medianos)の区分に対する環境税の納付証明。
国ごとの要件は、その国の当局資料に基づいています。インコタームズと関税評価に関する国際資料は比較の枠組みを示すもので、各国の規則に代わるものではありません。最新の関税率と優遇措置の適用可否は、対象車両について改めて確認する必要があります。
よくある質問
サントスやカヤオ向けでは、CIFのほうがFOBより安くなりますか?
必ずしもそうではありません。CIFでは運送と最低限の保険が売主の価格に含まれ、FOBでは買主がそれらを手配します。まず同じ範囲で比較し、そのうえで各見積もりに含まれず自分で手配する項目を確認してください。
一社の通関業者に四か国すべてを任せられますか?
複数国を扱う事業者もありますが、各輸入先で誰が必要な資格・認可を持ち、誰が責任を負うかを確認してください。ここで説明した手続きは国別です。一市場での経験だけでは、残り三市場への対応力は判断できません。
中国の原産地証明書があれば関税は安くなりますか?
書類の名称だけで優遇税率を適用できると判断してはいけません。対象車両について、主張されている優遇措置と必要な裏付け書類を輸入先の専門家に確認してください。本記事では適用可否を確定していません。
支払いを止めるべきなのは、どのような場合ですか?
車両の識別情報や輸入可否が未確定の場合、または評価・登録に関する重要な前提を担当者が根拠で示せない場合は、次の支払いをいったん止めてください。出荷準備が整ったと判断する前に、具体的に不足している証拠を確認しましょう。